Category

Motoryzacja

Category

Toyota pokaże na targach SEMA w Las Vegas jednorazowy koncept Crown Signia GT-S. Auto wygląda znacznie bardziej sportowo niż seryjny model, ale nie dostało żadnych zmian w układzie napędowym. Pod maską zostaje więc hybryda znana z wersji produkcyjnej.

Niższe zawieszenie i agresywna stylistyka

Za projekt odpowiada Toyota Motorsports Garage. Punktem wyjścia był Crown Signia, który właśnie przechodzi odświeżenie na rok modelowy 2027. Według Toyoty koncept ma być autem rodzinnym, które równie dobrze sprawdzi się w drodze do szkoły, jak na krętej górskiej trasie.

Najważniejsza zmiana to zawieszenie gwintowane MCS, które obniża nadwozie o 5 cali, czyli około 12,7 cm. Dzięki temu auto przestało przypominać rozdmuchanego crossovera i wygląda raczej jak sportowy samochód. Poprawić ma się też prowadzenie.

Stylizacja również się zmieniła:

  • niestandardowy zestaw nadwozia z poszerzonymi przednimi i tylnymi błotnikami oraz dużą dolną wargą z przodu,
  • czarny grill i czerwone akcenty wokół reflektorów,
  • wloty powietrza na przednich błotnikach, które przywodzą na myśl Porsche 911 GT3 RS,
  • wydłużone progi oraz nowy tył z dyfuzorem i końcówkami wydechu.

Autorzy źródła zastrzegają, że nie wiadomo, czy owe wloty mają w tym aucie jakikolwiek wpływ na aerodynamikę lub chłodzenie hamulców.

Lakier, hamulce i wnętrze

Nadwozie pokryto ciemnoszarym metalikiem z większą niż zwykle liczbą warstw lakieru bezbarwnego, co ma dać wyjątkowo głęboki połysk. Pod 21-calowymi felgami HRE znalazły się hamulce z Lexusa RX 500h F Sport, dopasowane do tego modelu.

We wnętrzu zmiany są skromniejsze. Pojawiły się nowe fotele w czarnej skórze z oznaczeniami GT-S, a elektroniczny lewarek zmiany biegów ma jaskrawoczerwone logo GT-S.

Wygląd sportowy, osiągi bez zmian

Największym rozczarowaniem jest to, co dzieje się pod maską. Na rynku amerykańskim Crown Signia ma hybrydowy układ z silnikiem 2.5 R4 i bezstopniową skrzynią CVT sterowaną elektronicznie. Moc wynosi 238 KM, czyli wystarczająco na co dzień, ale daleko do charakteru modeli w rodzaju GR Corolli. Redaktorzy Carscoops uważają, że bardziej pasowałaby tu jednostka z GR, czyli turbodoładowany trzycylindrowy silnik 1.6.

Co to oznacza dla polskiego kierowcy

SEMA to targi branży tuningowej i akcesoriów, a pokazywane tam konceptyjne auta zwykle nie trafiają do produkcji. Z materiału źródłowego nie wynika, by Toyota planowała seryjną wersję GT-S ani by Signia była oferowana w Polsce lub w Europie. Mowa jest wyłącznie o sprzedaży w Stanach Zjednoczonych, więc to przede wszystkim ciekawostka i pokaz możliwości działu motorsportu.

Warto też pamiętać, że w Polsce tak głębokie przeróbki nie są dowolne. Obniżenie zawieszenia o kilkanaście centymetrów, poszerzenia nadwozia czy zmiana hamulców oznaczałyby w praktyce konieczność zadbania o dopuszczenie takich zmian i badanie techniczne w stacji diagnostycznej. Dlatego pokazowe projekty z SEMA lepiej traktować jako źródło pomysłów niż gotowy przepis na tuning auta rodzinnego.

Źródło: Carscoops – „Toyota’s Signia GT-S Looks The Part, But Doesn’t Have The Power To Match”

Tata Communications zapowiedziało inwestycję sięgającą około 450 mln dolarów w nową sieć światłowodową w Indiach. Powstanie około 10 tys. km łączy długodystansowych, które połączą najważniejsze centra danych i ośrodki rozwijające sztuczną inteligencję. Firma nazywa projekt „autostradą AI”.

Na czym ma polegać projekt

Planowane nakłady to według firmy 400–450 mln dolarów. Za te pieniądze powstanie sieć o dużej przepustowości i niskich opóźnieniach, którą połączą z globalną siecią szkieletową operatora. Dla klientów ma to oznaczać spójne połączenie „od końca do końca”, dopasowane do wymagań obciążeń związanych z AI: wydajności, odporności na awarie i możliwości szybkiej rozbudowy.

Rozwiązanie nosi nazwę AI Network Fabric. Rupesh Chokshi, dyrektor ds. produktu i technologii w Tata Communications, ujął sedno tak: „Gospodarka oparta na AI potrzebuje nie tylko mocy obliczeniowej”.

Od Bombaju po wschodnie wybrzeże

Pierwszy etap obejmie korytarz Mumbai–Pune–Hyderabad–Chennai, jedną z najważniejszych tras rozwoju centrów danych i infrastruktury AI w Indiach. Kolejne etapy mają dotrzeć do rozwijających się ośrodków na wschodnim wybrzeżu i w zachodniej części kraju, m.in. do Vizag, Bhubaneswaru, Jamnagaru i GIFT City.

Sieć połączy też te klastry z międzynarodowymi stacjami lądowania kabli podmorskich. Dzięki temu Indie mają być lepiej podłączone do największych światowych ośrodków AI. Równolegle operator zamierza rozbudowywać dotychczasową sieć krajową i miejską, by obsłużyć obecnych klientów, a jednocześnie przygotować zapas mocy na przyszły popyt.

Dlaczego łączność liczy się tak jak moc obliczeniowa

Branża centrów danych w Indiach ma szybko rosnąć. Napędzają ją popularyzacja chmury, wdrożenia AI, coraz częstsze wymogi lokalizowania danych w kraju oraz zapotrzebowanie firm na odporną infrastrukturę cyfrową. Według firmy łączność staje się równie ważna jak dostęp do mocy obliczeniowej i energii.

Z sieci mają korzystać duzi dostawcy chmury (tzw. hiperskalerzy), nowsi operatorzy usług chmurowych pod AI, firmy cyfrowe, korporacje międzynarodowe oraz globalne centra kompetencji (GCC), czyli zagraniczne ośrodki usługowe i technologiczne działające w Indiach.

Co to oznacza dla polskiego czytelnika

Bezpośrednio inwestycja nie dotyczy Polski ani Unii Europejskiej i nie zmieni niczego w codziennym korzystaniu z internetu. Pokazuje jednak kierunek, w którym idzie rynek: wyścig o AI to nie tylko budowa serwerowni i zakup procesorów, ale też łączy, które przesyłają ogromne ilości danych między centrami danych a resztą świata.

Pośrednio sprawa może mieć znaczenie dla firm, które korzystają z usług chmurowych lub współpracują z indyjskimi zespołami, na przykład w outsourcingu IT czy usługach dla biznesu. Lepsza infrastruktura w Indiach może ułatwić globalnym graczom skalowanie tam działalności. Wątek lokalizacji danych jest też znany w Europie z unijnych regulacji o ochronie danych, choć indyjskie przepisy to osobny system. Na razie to zapowiedź, a harmonogram kolejnych etapów będzie zależał od realizacji planów przez operatora.

Źródło: PR Newswire – „Tata Communications to Build India’s AI Super Highway”

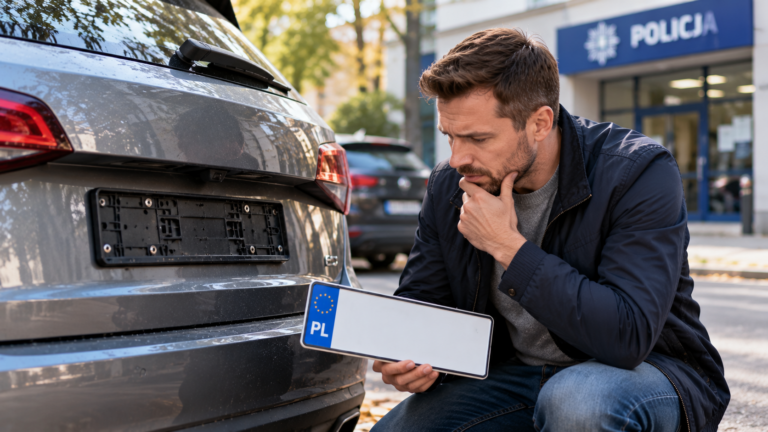
Kradzież tablic rejestracyjnych to zdarzenie, które może przysporzyć właścicielowi samochodu wielu problemów. Brak tablic uniemożliwia legalne korzystanie z pojazdu na drodze, a skradzione oznaczenia mogą zostać wykorzystane przez osoby trzecie do popełniania wykroczeń lub przestępstw. Kierowca powinien więc możliwie szybko zabezpieczyć samochód, zgłosić kradzież i dopełnić formalności związanych z wydaniem nowych tablic.

Wątpliwości często dotyczą również ubezpieczenia. Czy kradzież tablic powoduje wygaśnięcie OC? Czy trzeba kupić nową polisę po zmianie numeru rejestracyjnego? Czy autocasco pokrywa skutki takiego zdarzenia i co zrobić, gdy na skradzione tablice przychodzą wezwania dotyczące wykroczeń drogowych?

Kradzież tablic rejestracyjnych nie powoduje automatycznego wygaśnięcia OC. Samochód nadal pozostaje objęty obowiązkiem ubezpieczenia, a zmiana numeru rejestracyjnego nie oznacza konieczności zawarcia nowej umowy wyłącznie z tego powodu.

Co zrobić po kradzieży tablic rejestracyjnych?

Po stwierdzeniu kradzieży tablic rejestracyjnych należy przede wszystkim sprawdzić, czy nie doszło również do innych uszkodzeń samochodu. Złodzieje mogą uszkodzić ramki, mocowania tablic lub elementy zderzaka.

Następnie trzeba zawiadomić policję o podejrzeniu kradzieży. Jest to szczególnie ważne, ponieważ skradzione tablice mogą zostać wykorzystane do oznaczenia innego pojazdu.

Zgłoszenie pozwala udokumentować okoliczności zdarzenia i może być przydatne, jeżeli w przyszłości pojawią się wezwania związane z wykorzystaniem skradzionych numerów.

Kolejnym etapem jest dopełnienie formalności w wydziale komunikacji właściwym dla sprawy. W przypadku kradzieży tablic konieczne jest uzyskanie nowych oznaczeń zgodnie z obowiązującymi procedurami.

Nie należy samodzielnie wykonywać zastępczych tablic ani umieszczać za szybą kartki z numerem rejestracyjnym. Takie rozwiązanie nie zastępuje wymaganych prawem tablic.

Czy można jeździć samochodem bez tablic rejestracyjnych?

Samochód uczestniczący w ruchu drogowym musi spełniać wymagania dotyczące oznaczenia tablicami rejestracyjnymi.

Brak wymaganych tablic oznacza, że pojazd nie spełnia warunków dopuszczenia do ruchu w tym zakresie.

Nie ma znaczenia, czy tablice zostały skradzione, zgubione, czy odpadły podczas jazdy.

Samo posiadanie ważnego dowodu rejestracyjnego i OC nie uprawnia do poruszania się pojazdem bez wymaganych oznaczeń.

Jeżeli samochód musi zostać przemieszczony przed uzyskaniem nowych tablic, należy wybrać rozwiązanie zgodne z przepisami, na przykład odpowiedni transport pojazdu.

Czy po kradzieży jednej tablicy również trzeba zgłosić zdarzenie?

Tak, kradzież nawet jednej tablicy rejestracyjnej wymaga odpowiedniego działania.

Brak przedniej lub tylnej tablicy oznacza, że samochód nie jest prawidłowo oznaczony.

Warto ustalić, czy tablica została rzeczywiście skradziona, czy mogła odpaść podczas jazdy. Okoliczności te mogą mieć znaczenie dla rodzaju wymaganych formalności.

Jeżeli istnieje podejrzenie kradzieży, należy zawiadomić policję.

Nie należy zakładać, że utrata tylko jednej tablicy jest mniej istotna z punktu widzenia bezpieczeństwa i obowiązków właściciela.

Czy OC wygasa po kradzieży tablic rejestracyjnych?

Nie. Obowiązkowe ubezpieczenie OC posiadaczy pojazdów mechanicznych jest związane z odpowiedzialnością cywilną wynikającą z posiadania określonego pojazdu.

Kradzież tablic nie oznacza kradzieży samochodu ani automatycznego zakończenia umowy ubezpieczenia.

Pojazd nadal pozostaje zarejestrowany, a właściciel ma obowiązek zachować ciągłość OC zgodnie z przepisami.

Nie można więc zrezygnować z opłacania obowiązkowego ubezpieczenia tylko dlatego, że samochód czasowo nie może być użytkowany z powodu braku tablic.

Jeżeli termin zakończenia OC przypada w okresie załatwiania formalności, należy zadbać o jego prawidłowe przedłużenie lub zawarcie kolejnej umowy.

Czy po zmianie numeru rejestracyjnego trzeba kupić nowe OC?

Zmiana numeru rejestracyjnego nie powoduje sama w sobie konieczności zakupu nowej polisy OC.

Ubezpieczenie dotyczy konkretnego pojazdu, który można identyfikować między innymi na podstawie numeru VIN.

Po uzyskaniu nowych tablic warto przekazać ubezpieczycielowi aktualne dane rejestracyjne, aby dokumentacja ubezpieczeniowa odpowiadała rzeczywistemu stanowi.

Zmiana numeru nie oznacza automatycznie zmiany właściciela, pojazdu ani zakresu ustawowej ochrony.

Przy kolejnej umowie należy natomiast upewnić się, że wszystkie dane zostały wprowadzone prawidłowo.

Do sprawdzenia możliwości ubezpieczenia samochodu można wykorzystać Kalkulator OC AC Beesafe, podając aktualne dane pojazdu.

Czy kradzież tablic rejestracyjnych obejmuje AC?

Autocasco może obejmować określone szkody związane z kradzieżą elementów pojazdu, ale nie należy zakładać, że każda polisa zapewnia identyczną ochronę.

Znaczenie mają definicje zdarzeń ubezpieczeniowych, zakres ochrony oraz wyłączenia odpowiedzialności.

Warto rozróżnić samą utratę tablic od uszkodzenia elementów samochodu podczas ich demontażu.

Jeżeli sprawca zniszczył zderzak, ramki lub inne części nadwozia, możliwość uzyskania świadczenia należy oceniać w odniesieniu do konkretnej umowy AC.

Nie każda szkoda związana z tablicami musi być objęta ochroną, dlatego przed zgłoszeniem roszczenia warto sprawdzić warunki ubezpieczenia.

Kradzież tablic a uszkodzenie samochodu

Podczas kradzieży tablic rejestracyjnych może dojść do uszkodzenia elementów nadwozia.

Złodzieje często działają szybko i nie zwracają uwagi na stan mocowań. W rezultacie mogą zostać wyrwane uchwyty, połamane ramki lub uszkodzona powierzchnia zderzaka.

W takim przypadku należy udokumentować nie tylko brak tablic, ale również wszystkie widoczne uszkodzenia.

Jeżeli właściciel posiada odpowiedni zakres AC, może sprawdzić możliwość zgłoszenia szkody dotyczącej elementów pojazdu.

Ważne jest jednak odróżnienie uszkodzeń powstałych wskutek działania sprawcy od wcześniejszych uszkodzeń eksploatacyjnych.

Czy skradzione tablice mogą zostać wykorzystane do popełnienia przestępstwa?

Tak. Skradzione tablice mogą zostać wykorzystane do oznaczenia innego samochodu, co utrudnia jego identyfikację.

Może to prowadzić do sytuacji, w której właściciel pojazdu otrzymuje wezwanie dotyczące zdarzenia, w którym nie uczestniczył.

Przykładem może być wykroczenie zarejestrowane przez urządzenie automatycznego nadzoru nad ruchem drogowym.

Skradzione oznaczenia mogą być również wykorzystywane podczas innych czynów zabronionych.

Dlatego zgłoszenie kradzieży policji i zachowanie dokumentacji ma istotne znaczenie dla późniejszego wyjaśniania takich sytuacji.

Co zrobić, gdy przyjdzie mandat za samochód ze skradzionymi tablicami?

Jeżeli właściciel otrzyma wezwanie dotyczące wykroczenia popełnionego przez pojazd posługujący się skradzionymi tablicami, nie powinien ignorować pisma.

Należy przeanalizować jego treść i odpowiedzieć w wymaganym terminie, przedstawiając rzeczywiste okoliczności.

Przydatne mogą być dokumenty potwierdzające wcześniejsze zgłoszenie kradzieży tablic oraz informacje dotyczące pojazdu.

Warto również zwrócić uwagę na różnice pomiędzy samochodem właściciela a pojazdem widocznym na zdjęciu.

Samo podobieństwo numeru rejestracyjnego nie oznacza, że wykroczenie zostało popełnione przez właściciela skradzionych tablic.

Czy ubezpieczyciel może pomylić samochody o tych samych tablicach?

Numer rejestracyjny jest ważnym elementem identyfikacji pojazdu, ale nie jest jedyną informacją wykorzystywaną w dokumentacji ubezpieczeniowej.

Istotny jest również numer VIN, marka, model i dane właściciela.

W przypadku podejrzenia wykorzystania skradzionych tablic przez inny pojazd szczególnego znaczenia nabiera prawidłowa identyfikacja samochodu uczestniczącego w zdarzeniu.

Nie należy zakładać, że samo użycie skradzionego numeru rejestracyjnego automatycznie powoduje odpowiedzialność ubezpieczeniową właściciela oryginalnego pojazdu.

Odpowiedzialność należy ustalać na podstawie rzeczywistych okoliczności i właściwych przepisów.

Czy właściciel odpowiada za szkody spowodowane samochodem ze skradzionymi tablicami?

Samo wykorzystanie skradzionych tablic przez osobę trzecią nie oznacza automatycznie odpowiedzialności właściciela samochodu, z którego zostały zabrane.

Odpowiedzialność cywilna związana z ruchem pojazdu wymaga ustalenia właściwych przesłanek prawnych.

Jeżeli inny samochód uczestniczył w kolizji, posługując się skradzionymi oznaczeniami, konieczne jest ustalenie rzeczywistego pojazdu i okoliczności zdarzenia.

Dlatego dokumentacja kradzieży tablic może mieć duże znaczenie dowodowe.

Właściciel powinien zachować potwierdzenia zgłoszenia i dokumenty dotyczące wydania nowych tablic.

Jak wygląda wymiana tablic po kradzieży?

W przypadku kradzieży tablic właściciel powinien dopełnić formalności w odpowiednim organie rejestrującym.

Procedura różni się od sytuacji, w której tablica została wyłącznie uszkodzona albo utracona bez podejrzenia kradzieży.

W przypadku kradzieży wydawane są nowe tablice i odpowiednio aktualizowane są dane rejestracyjne pojazdu.

Zakres wymaganych dokumentów wynika z obowiązujących przepisów oraz rodzaju sprawy.

Przed wizytą w urzędzie warto sprawdzić aktualne wymagania dotyczące wniosku i dokumentów potwierdzających zgłoszenie kradzieży.

Czy można zachować dotychczasowy numer rejestracyjny?

W przypadku kradzieży tablic istotnym celem procedury jest wyeliminowanie możliwości dalszego posługiwania się skradzionymi oznaczeniami jako aktualnymi tablicami pojazdu.

Dlatego nie należy utożsamiać kradzieży z wymianą tablic uszkodzonych, przy której mogą obowiązywać inne zasady.

W przypadku kradzieży właściciel powinien przygotować się na wydanie tablic z nowym numerem rejestracyjnym.

Po zmianie numeru należy zadbać o aktualność dokumentacji pojazdu i informacji przekazywanych podmiotom, które wykorzystują dane rejestracyjne.

Czy trzeba zgłosić zmianę tablic ubezpieczycielowi?

Po otrzymaniu nowych tablic warto poinformować ubezpieczyciela o zmianie numeru rejestracyjnego.

Pozwala to zachować zgodność danych w dokumentacji polisy z aktualnym stanem rejestracyjnym samochodu.

Nie oznacza to zawierania nowej umowy OC wyłącznie z powodu zmiany numeru.

Warto jednak upewnić się, że w dokumentach prawidłowo wskazano numer VIN oraz pozostałe dane identyfikujące pojazd.

Przy analizie Ubezpieczenie samochodu Beesafe warto pamiętać, że aktualność danych jest ważna zarówno dla obowiązkowego OC, jak i dobrowolnych ubezpieczeń komunikacyjnych.

Czy kradzież tablic wpływa na assistance?

Kradzież tablic nie oznacza automatycznie, że assistance zapewni transport samochodu do miejsca zamieszkania lub urzędu.

Zakres pomocy drogowej zależy od warunków konkretnej umowy.

Niektóre usługi assistance są związane z awarią, wypadkiem lub innymi określonymi zdarzeniami powodującymi unieruchomienie pojazdu.

Brak tablic rejestracyjnych nie musi być traktowany tak samo jak awaria techniczna.

Dlatego przed oczekiwaniem organizacji pomocy należy sprawdzić, czy dane zdarzenie mieści się w zakresie ochrony.

Czy można zabezpieczyć tablice przed kradzieżą?

Nie istnieje rozwiązanie całkowicie eliminujące ryzyko kradzieży tablic rejestracyjnych.

Można jednak ograniczać łatwość ich demontażu poprzez stosowanie solidnych ramek i odpowiednich mocowań.

Warto również regularnie sprawdzać, czy tablice są prawidłowo zamocowane, szczególnie po przejechaniu przez nierówną nawierzchnię lub po naprawie zderzaka.

Właściciele samochodów parkowanych na ulicy powinni zwracać uwagę na widoczne ślady manipulacji przy tablicach.

Dodatkowym elementem zabezpieczenia może być parkowanie w miejscach dobrze oświetlonych i objętych monitoringiem.

Czy najtańsze OC zapewnia ochronę po kradzieży tablic?

Zakres obowiązkowego OC wynika z ustawy i nie zmienia się wyłącznie dlatego, że samochód utracił tablice rejestracyjne.

Kierowca, który poszukuje podstawowej ochrony odpowiedzialności cywilnej, może sprawdzić Najtańsze ubezpieczenie oc Beesafe.

Należy jednak pamiętać, że OC nie jest ubezpieczeniem pokrywającym wszystkie straty związane z kradzieżą wyposażenia pojazdu.

Możliwość uzyskania świadczenia za uszkodzenia samochodu powstałe podczas kradzieży tablic należy rozpatrywać w odniesieniu do odpowiedniego zakresu dobrowolnego ubezpieczenia.

Najczęstsze pytania o kradzież tablic rejestracyjnych

Czy po kradzieży tablic trzeba kupić nowe OC?

Nie. Kradzież tablic i zmiana numeru rejestracyjnego nie powodują same w sobie konieczności zawarcia nowej umowy OC. Należy natomiast zadbać o aktualizację danych pojazdu.

Czy mogę jechać do urzędu samochodem bez tablic?

Nie należy poruszać się po drogach pojazdem bez wymaganych tablic rejestracyjnych. Sam cel podróży nie zwalnia z obowiązku prawidłowego oznaczenia samochodu.

Czy kradzież jednej tablicy trzeba zgłosić policji?

Jeżeli istnieje podejrzenie kradzieży, należy zawiadomić policję również wtedy, gdy zabrano tylko jedną tablicę.

Czy AC obejmuje kradzież tablic?

Zależy to od warunków umowy. Należy sprawdzić zakres ochrony dotyczący kradzieży elementów pojazdu i ewentualnych uszkodzeń powstałych podczas zdarzenia.

Czy po kradzieży tablic można otrzymać wezwanie za cudze wykroczenie?

Tak, jeżeli skradzione oznaczenia zostaną wykorzystane przez inną osobę. W takiej sytuacji należy odpowiedzieć na wezwanie i przedstawić dokumenty potwierdzające kradzież.

Jak uniknąć problemów ubezpieczeniowych po kradzieży tablic?

Najważniejsze jest szybkie zgłoszenie kradzieży oraz uporządkowanie dokumentacji samochodu. Właściciel powinien zadbać o wydanie nowych tablic, aktualizację danych rejestracyjnych i zachowanie potwierdzeń wykonanych czynności.

Równie istotne jest zachowanie ciągłości OC. Brak tablic nie zwalnia z obowiązku ubezpieczenia pojazdu, a zmiana numeru rejestracyjnego nie oznacza konieczności zawarcia nowej polisy wyłącznie z tego powodu.

Jeżeli podczas kradzieży uszkodzono samochód, warto dodatkowo sprawdzić warunki AC. Prawidłowe rozróżnienie obowiązkowego OC od dobrowolnej ochrony własnego pojazdu pozwala uniknąć błędnych oczekiwań dotyczących odszkodowania i sprawniej przeprowadzić formalności po zdarzeniu.

Przeczytaj także:
Posiadanie samochodu wiąże się z licznymi obowiązkami. Jednym z najważniejszych jest odpowiednie ubezpieczenie pojazdu. W Polsce ubezpieczenie OC jest obowiązkowe, ale coraz więcej kierowców decyduje się na dodatkowe zabezpieczenie w postaci AC. Dlaczego warto połączyć te dwa ubezpieczenia i co możesz na tym zyskać? Przeczytaj, aby dowiedzieć się więcej.

OC – obowiązkowa ochrona

Ubezpieczenie OC, czyli odpowiedzialność cywilna, to podstawa ochrony, którą musi posiadać każdy właściciel pojazdu mechanicznego. OC zapewnia finansowe zabezpieczenie w przypadku szkód wyrządzonych osobom trzecim, pokrywając koszty naprawy ich pojazdów lub leczenia. To niezwykle ważne, bo bez OC nie możesz poruszać się po drogach.

Jednak OC nie chroni Twojego samochodu – obejmuje wyłącznie szkody wyrządzone innym. Dlatego warto zastanowić się nad uzupełnieniem tego ubezpieczenia o AC.

AC – ochrona Twojego pojazdu

Autocasco, czyli AC, to ubezpieczenie dobrowolne, które zabezpiecza Twój pojazd przed szkodami, które mogą powstać w wyniku wypadków, kradzieży, wandalizmu, a nawet klęsk żywiołowych, takich jak gradobicie czy powódź. AC działa na zasadzie wsparcia finansowego w sytuacjach, które mogą być kosztowne do samodzielnego pokrycia.

Dzięki AC masz pewność, że Twój samochód jest chroniony nie tylko na drodze, ale również w trakcie postoju, co zapewnia większy spokój i bezpieczeństwo.

Korzyści z połączenia OC i AC

Decyzja o wykupieniu pakietu OC i AC to krok, który może przynieść wiele korzyści. Oto kilka z nich:

  • Kompleksowa ochrona finansowa – OC pokrywa szkody wyrządzone innym, podczas gdy AC zabezpiecza Twój pojazd. Mając oba ubezpieczenia, zyskujesz pełną ochronę i pewność, że nie poniesiesz wysokich kosztów naprawy.
  • Spokój na co dzień – Dzięki pełnemu pakietowi OC i AC, każda podróż staje się mniej stresująca. Masz pewność, że Twój pojazd jest zabezpieczony w każdej sytuacji, niezależnie od tego, co może się wydarzyć.
  • Ochrona przed kradzieżą – AC obejmuje również kradzież samochodu, co może być szczególnie ważne, jeśli posiadasz droższy lub nowy model.

Jak wybrać odpowiednie ubezpieczenie OC i AC?

Zastanawiając się nad zakupem pełnego pakietu OC i AC, warto porównać oferty różnych firm ubezpieczeniowych i przeanalizować, który pakiet najlepiej odpowiada Twoim potrzebom. Ważne jest, aby zwrócić uwagę na zakres ochrony i dostępne opcje. Możesz skorzystać z internetowych porównywarek lub zajrzeć na stronę Beesafe, gdzie znajdziesz więcej informacji na temat ubezpieczenia samochodu OC AC oraz porad, jak wybrać polisę dopasowaną do Twoich wymagań.

Ubezpieczenie OC jest obowiązkowe, ale warto rozważyć rozszerzenie go o AC, aby zabezpieczyć swój pojazd w pełnym zakresie. Dzięki kompleksowemu pakietowi OC i AC masz pewność, że Twój samochód jest chroniony nie tylko w przypadku szkód wyrządzonych innym, ale również w sytuacjach, które mogą bezpośrednio wpłynąć na Twój pojazd. Inwestując w pełne ubezpieczenie, dbasz o swój spokój i bezpieczeństwo na drodze, co w dłuższej perspektywie może przynieść Ci wymierne korzyści.

Przeczytaj także:

OC ubezpieczenia samochodu to nie tylko obowiązek, ale przede wszystkim wsparcie finansowe, które chroni nas przed konsekwencjami nieoczekiwanych zdarzeń. Dzięki OC możemy cieszyć się codziennym komfortem jazdy, wiedząc, że w razie potrzeby mamy zabezpieczenie, które uchroni nasz budżet. Dlaczego OC jest tak istotne i jak wpływa na bezpieczeństwo na drodze?

OC jako tarcza finansowa

OC to polisa, która pełni rolę finansowej tarczy w przypadku, gdy spowodujemy szkodę na drodze. Koszty związane z naprawą uszkodzonych pojazdów lub leczeniem osób poszkodowanych mogą być bardzo wysokie, a OC przejmuje te zobowiązania na siebie. Dzięki temu nie musimy się martwić o nagłe, obciążające wydatki, które mogłyby zakłócić naszą stabilność finansową. OC to realna ochrona, która pozwala na pewność i spokój za kierownicą.

OC – gwarancja spokoju i komfortu podróży

Posiadanie OC daje nam pewność, że niezależnie od sytuacji na drodze, mamy za sobą wsparcie ubezpieczyciela. Świadomość, że w razie wypadku lub kolizji nie będziemy musieli sami pokrywać kosztów, pozwala nam cieszyć się podróżą bez dodatkowego stresu. OC działa jak „finansowy bufor”, który wspiera nas w trudnych chwilach i daje poczucie stabilności na drodze.

Świadomy wybór OC – na co zwrócić uwagę?

Decydując się na OC ubezpieczenia samochodu, warto rozważyć ofertę ubezpieczyciela i dodatkowe usługi, takie jak pomoc drogowa czy usługi assistance. Te opcje mogą okazać się niezwykle przydatne w kryzysowych sytuacjach, zapewniając nam szybkie wsparcie. Wybierając OC świadomie, inwestujemy w komfort codziennej jazdy i zabezpieczenie w nieoczekiwanych momentach.

OC jako wyraz odpowiedzialności za innych

OC to nie tylko ochrona dla kierowcy, ale również wsparcie dla innych uczestników ruchu drogowego. W razie wypadku osoby poszkodowane mogą liczyć na odszkodowanie, które pozwoli im pokryć straty. To forma odpowiedzialności, którą podejmujemy na drodze, dbając o bezpieczeństwo i dobro innych. OC tworzy kulturę wzajemnego zaufania, która sprawia, że wszyscy użytkownicy dróg czują się pewniej i bezpieczniej.

OC ubezpieczenia samochodu to finansowa tarcza, która chroni nas przed nagłymi wydatkami i zapewnia wsparcie w krytycznych sytuacjach. To nie tylko wymóg prawny, ale także wyraz odpowiedzialności wobec innych uczestników ruchu drogowego. Dzięki OC możemy podróżować z większym spokojem i komfortem, mając pewność, że jesteśmy zabezpieczeni. To inwestycja w bezpieczne, odpowiedzialne korzystanie z drogi, która przynosi korzyści wszystkim uczestnikom ruchu.

Przeczytaj także:

Rola ubezpieczenia OC w codziennym życiu kierowcy

Ubezpieczenie odpowiedzialności cywilnej (OC) jest nie tylko obowiązkowe dla każdego posiadacza pojazdu mechanicznego, ale także stanowi ważny element ochrony finansowej. W obliczu niespodziewanych zdarzeń drogowych, polisa OC zabezpiecza przed wysokimi kosztami odszkodowań, które mogą znacznie nadwyrężyć osobiste finanse. Dlatego też, strategie minimalizacji kosztów OC nie tylko pomagają zaoszczędzić, ale również chronią stabilność finansową kierowców.

Jak kalkulator OC może wspierać oszczędności?

Korzystanie z kalkulatora OC jest jednym z najskuteczniejszych sposobów na znalezienie najtańszej, ale adekwatnej polisy ubezpieczeniowej. Narzędzie to pozwala na porównanie ofert wielu ubezpieczycieli, biorąc pod uwagę indywidualne czynniki takie jak wiek, doświadczenie kierowcy oraz parametry pojazdu.

Strategie obniżania kosztów OC

Wybór odpowiedniej polisy: Zrozumienie, co dokładnie pokrywa twoje ubezpieczenie OC, jest kluczowe. Niektóre elementy mogą być zbędne, dlatego warto rozważyć ich wykluczenie, aby zmniejszyć koszty.

Korzystanie z rabatów: Wiele firm ubezpieczeniowych oferuje różnego rodzaju zniżki, na przykład za bezszkodową jazdę, korzystanie z samochodu w ograniczonym zakresie czy instalację dodatkowych systemów bezpieczeństwa.

Zmiana ubezpieczyciela: Regularne porównywanie ofert za pomocą kalkulatora OC może ujawnić bardziej konkurencyjne stawki u innych ubezpieczycieli, co w konsekwencji może prowadzić do zmiany dostawcy i obniżenia kosztów.

Znaczenie wyboru czasu na zakup polisy

Timing zakupu polisy może mieć duży wpływ na jej koszt. Końcówka roku kalendarzowego to często okres, w którym ubezpieczyciele oferują atrakcyjne promocje i rabaty, aby przyciągnąć nowych klientów. Planowanie zakupu ubezpieczenia na ten okres może przynieść znaczne oszczędności.

Ubezpieczenie OC jest kluczowym elementem życia każdego kierowcy, zapewniającym ochronę przed finansowymi konsekwencjami wypadków. Jednak koszt tego ubezpieczenia nie musi być stały. Wykorzystując strategie takie jak odpowiedni wybór polisy, korzystanie z rabatów, zmiana ubezpieczyciela oraz planowanie zakupu, można znacząco zmniejszyć wydatki na OC. Kalkulator OC jest tu nieocenionym narzędziem, które pomaga w podejmowaniu świadomych decyzji i zarządzaniu kosztami ubezpieczenia.

Przeczytaj także:

W dzisiejszych czasach posiadanie samochodu nie jest już luksusem, ale koniecznością. Jednak z przywilejem posiadania pojazdu wiąże się również odpowiedzialność, zwłaszcza w kontekście finansowym i prawnych aspektów zabezpieczenia. W tym artykule skupimy się na dwóch fundamentalnych typach ubezpieczeń: obowiązkowym ubezpieczeniu odpowiedzialności cywilnej (OC) oraz dobrowolnym ubezpieczeniu autocasco (AC).

Obowiązkowe ubezpieczenie OC

Ubezpieczenie OC jest podstawowym ubezpieczeniem, jakie musi posiadać każdy właściciel pojazdu mechanicznego. Jego głównym celem jest ochrona przed skutkami finansowymi szkód wyrządzonych osobom trzecim. W przypadku wypadku, to właśnie ubezpieczyciel pokrywa koszty naprawy czy leczenia poszkodowanych, chroniąc tym samym majątek ubezpieczonego.

Dobrowolne ubezpieczenie AC

Ubezpieczenie autocasco (AC), choć nieobowiązkowe, stanowi istotne uzupełnienie ochrony. Oferuje ono pokrycie szkód wynikających z wielu różnych zdarzeń, w tym kolizji, kradzieży, czy zniszczenia pojazdu przez żywioły. Decydując się na AC, kierowcy zapewniają sobie spokój ducha i ochronę swojej inwestycji.

Wybór odpowiedniego ubezpieczenia jest kluczowy dla każdego kierowcy. Aby dowiedzieć się więcej, odwiedź stronę poświęconą tej tematyce: ubezpieczenie samochodu OC AC.

Przeczytaj także:

Zakup auta za granicą to krok, na który decyduje się coraz większa liczba Polaków. Wynika to to nie tylko z niedoboru używanych aut na polskim rynku – to również decyzja związana ze znacznie większym wyborem marek czy modeli. Warto pamiętać, że kupując samochód za granicą, obowiązuje nas akcyza na samochód. Czym jest akcyza? Czy musimy ją zapłacić? Ile wynosi opłata akcyzowa?

alexanderncsenate.com adoptastate.org bankujec.pl